
Hessel Kortekaas (EY): “Meer informatie maakt besluiten niet vanzelf beter.”
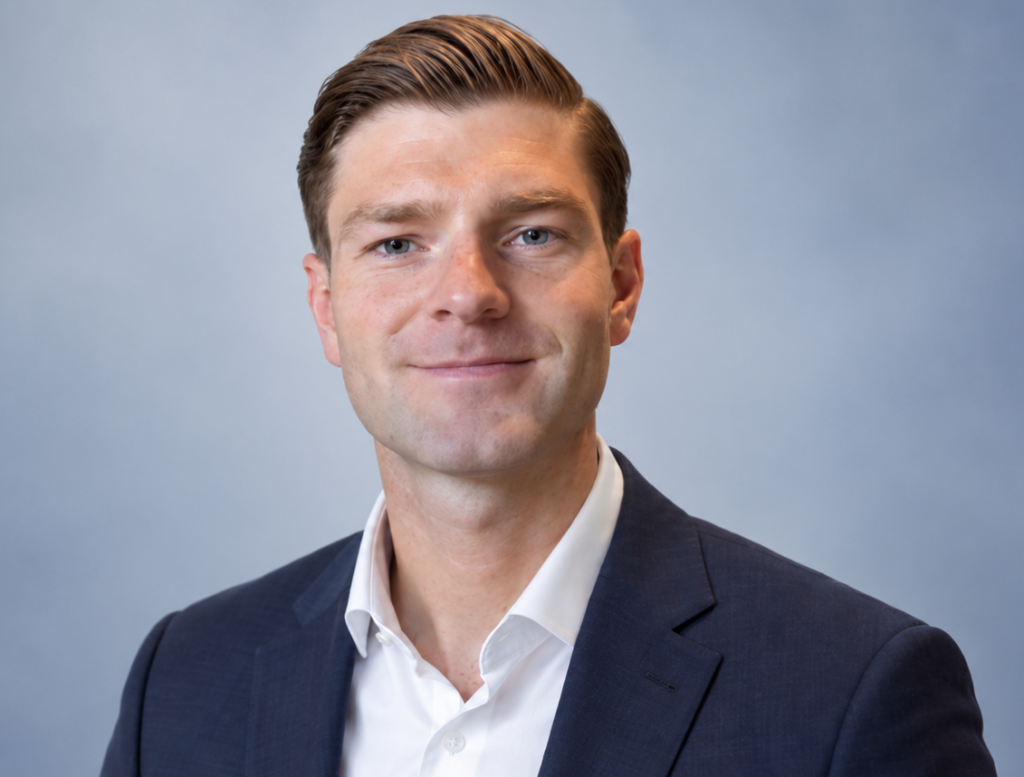
Finance beschikt over meer informatie dan ooit, maar dat leidt niet automatisch tot betere besluiten. Volgens EY-adviseur Hessel Kortekaas moeten CFO’s daarom anders naar hun financiële afdeling kijken: niet alleen als leverancier van rapportages, maar ook als kritische sparringpartner bij strategische keuzes onder onzekerheid. Zijn onderzoek laat zien wat er tussen informatie en managerial judgement moet gebeuren en hoe FP&A de redenering achter managementbeslissingen kan ondersteunen.
Financiële afdelingen worden steeds beter in het verzamelen van gegevens, het opstellen van forecasts en het doorrekenen van scenario’s. Dankzij AI, geavanceerde analyses en financiële modellen kunnen financiële afdelingen meer informatie verwerken, ontwikkelingen grondiger analyseren en verschillende toekomstscenario’s sneller doorrekenen. Toch nemen managers daardoor niet automatisch betere beslissingen. “Meer informatie kan onzekerheid beter inzichtelijk maken, maar neemt de noodzaak voor managerial judgement niet weg”, zegt Hessel Kortekaas, adviseur in het Business Consulting Finance-team van EY. “Het management moet nog steeds besluiten nemen over een toekomst die onzeker blijft. Wat wel helpt, is die onzekerheid zichtbaar maken.”
Die informatieparadox – meer informatie leidt niet automatisch tot betere besluiten – staat centraal in de EY-whitepaper FP&A – From Information to Judgement, gebaseerd op het afstudeeronderzoek dat Kortekaas deed voor zijn Executive Master Finance & Control. “Tussen informatie en een beslissing ligt altijd een managementoordeel”, vat hij samen.
Kortekaas onderzocht vier grote organisaties die opereren in omgevingen met lange planningshorizons, substantiële investeringen en onzekerheid over toekomstige ontwikkelingen. Hij hield twaalf interviews met medewerkers uit onder meer FP&A (financial planning & analysis), business control, strategie en Business Intelligence (BI). Uit het onderzoek kwamen drie mechanismen naar voren die informatie relevanter kunnen maken voor het managementoordeel waarop een beslissing wordt gebaseerd. Gezamenlijk maken de drie mechanismen de redenering tussen informatie en beslissing explicieter: waarop is onze verwachting gebaseerd, welke handelingsmogelijkheden hebben we en hoe komen we tot een oordeel? Volgens hem moeten bedrijven de drie mechanismen daarom toepassen om beter te beslissen. FP&A kan daarbij een sleutelrol spelen.
Kijk ook op CFO.nl: Coffee with the CFO (EY) – Thijs van de Vooren (CFO van EBN) over de CFO van de toekomst: “Wees ambitieus, maar vergeet niet te genieten onderweg.”
1. Maak de belangrijkste aannames zichtbaar
Elke prognose rust op aannames, bijvoorbeeld over prijzen, verkoopaantallen of productiviteit. Stel dat een onderneming 8 procent omzetgroei verwacht. “Voor het management is niet alleen die 8 procent relevant. De belangrijkere vraag is: wat moet er waar zijn om die groei daadwerkelijk te realiseren? Verwachten we dat het marktvolume stijgt? Denken we marktaandeel te winnen? Gaan we uit van prijsverhogingen? Hebben we voldoende capaciteit om die extra vraag op te vangen? En welke productiviteitsverbetering is nodig om dit winstgevend te doen? Een forecast is geen waarheid over de toekomst”, zegt Kortekaas. “Het is onze huidige verwachting, gegeven een set aannames. Juist die aannames wil je expliciet maken.”
Kortekaas raadt aan alleen de belangrijkste aannames expliciet te maken. Die selectie is nodig: “Tegenwoordig zijn die modellen soms zo uitgebreid dat er wel dertig aannames onder liggen. De kunst is om uit alle modelaannames juist dat beperkte aantal zichtbaar te maken dat materieel is voor de beslissing die moet worden genomen. Dat zijn er bij een concrete beslissing vaak maar twee of drie.” Zijn de belangrijkste aannames expliciet, dan kunnen managers beter beoordelen waarop de verwachting is gebaseerd, waar zij gevoelig voor is en welke onzekerheden relevant zijn voor de beslissing.
Stel dat de voorspelde groei grotendeels afhankelijk is van marktaandeelwinst in een nieuwe klantgroep. Dan is de relevante managementvraag niet langer of de forecast 8 procent of 7,8 procent groei voorspelt. De vraag wordt: hoe zeker zijn we dat we die klanten daadwerkelijk gaan winnen? En wat doen we als die aanname niet blijkt te kloppen? Kortekaas: “Zo wordt forecasting minder het verdedigen van één getal en meer het volgen van de logica achter onze verwachting.”
Lees ook op CFO.nl: Vivienne de Leeuw (CFO Port of Rotterdam) en Danny Oosterhoff (CFO EY): “Alles komt samen, alles gaat sneller.”
2. Maak alternatieven en afwegingen inzichtelijk
Veel bedrijven werken met scenario’s, maar onderscheiden die onvoldoende van handelingsalternatieven. “Een scenario beschrijft hoe de wereld zich kan ontwikkelen”, zegt Kortekaas. “Daar heb je geen invloed op. Waar het management wel invloed op heeft, is wat het vervolgens gaat doen.” Het kan kiezen uit verschillende alternatieven. Daalt de vraag, dan kan een onderneming bijvoorbeeld investeringen uitstellen, kosten besparen of juist extra investeren om sterker uit de crisis te komen.
Elk alternatief heeft voor- en nadelen, de zogeheten trade-offs. Wie de kosten verlaagt, levert vaak flexibiliteit in. Wie investeert in weerbaarheid, is beter bestand tegen verstoringen. Kortekaas: “Als je voor weerbaarheid kiest, gaat dat ongetwijfeld meer kosten.” Bij trade-offs gaat het om de concessie die een organisatie op de ene dimensie doet om op een andere dimensie waarde te creëren. Een goede analyse maakt deze zichtbaar.
Het is daarom verstandig om naast een voorkeursoptie ook relevante en daadwerkelijk uitvoerbare handelingsalternatieven expliciet mee te wegen, en die niet alleen financieel te vergelijken. Ook de operationele gevolgen, strategische risico’s en omkeerbaarheid tellen mee. Een grote investering in extra capaciteit rendeert beter als de vraag sterk stijgt. Valt de vraag tegen, dan is een gefaseerde investering minder riskant en makkelijker bij te sturen. “Vaak hoeven managers niet te kiezen tussen goed en fout”, zegt Kortekaas. “Het is eerder een keuze tussen goed en goed of tussen fout en fout. En juist omdat geen enkel alternatief op alle dimensies superieur is, kan analyse de uiteindelijke afweging niet volledig overnemen.”
Lees ook op CFO.nl: Derk-Jan van der Wal en Jaap van Everdingen (EY): “No battle plan ever survives first contact with the enemy.”
3. Organiseer een kritische besluitvormingsdialoog
Ook met heldere aannames en alternatieven ontstaat een goed besluit niet vanzelf. Managers moeten bespreken welke conclusies zij trekken. Kortekaas: “Leg je dezelfde forecast voor aan twee managers, dan kunnen zij toch tot een andere conclusie komen. De één ziet een tijdelijke daling en wil capaciteit behouden; de ander vermoedt een structurele verandering en wil ingrijpen. Dan is nóg een analyse niet automatisch de oplossing. De relevante vraag is waarom zij dezelfde informatie anders interpreteren: welke aannames verschillen, welke risico’s wegen zij anders en welke tijdshorizon hanteren zij?”
In die dialoog moet ruimte zijn voor kritische vragen. Waarom verwachten we deze groei? Welke risico’s hebben we gemist? Wat gebeurt er als de omstandigheden veranderen? Welke trade-off zijn we met deze keuze bereid te accepteren?
De drie mechanismen vormen gezamenlijk de Decision Architecture: geen lineair stappenplan, maar een samenhangende manier om de redenering tussen informatie en beslissing expliciet te maken. Nieuwe informatie kan aannames veranderen, waardoor andere alternatieven aantrekkelijk worden en eerdere besluiten opnieuw ter discussie komen.
Lees ook op CFO.nl: EY Global DNA of the CFO Survey 2026 laat zien waar CFO’s vandaag echt mee worstelen
4. Van spiegel naar sparringpartner
Volgens Kortekaas kan FP&A in dat proces een belangrijke rol spelen. “FP&A zit tussen strategie, business, data, besluitvorming en finance in. Daarmee is die afdeling bij uitstek gepositioneerd om de aannames van het management kritisch te bevragen.”
In de praktijk schuift FP&A vaak pas aan als de strategische keuzes al zijn gemaakt, en rekent dan vooral de gevolgen door. De FP&A-directeur van een van de onderzochte bedrijven formuleerde het als volgt: “Momenteel zijn we eigenlijk alleen maar betrokken om de business een financiële spiegel voor te houden.”
“Die financiële spiegel blijft belangrijk, maar FP&A kan meer waarde toevoegen wanneer het betrokken is zolang aannames en alternatieven nog openliggen”, zegt Kortekaas. FP&A neemt het oordeel van het management niet over; het helpt de redenering waarop dat oordeel wordt gebaseerd sterker, explicieter en beter toetsbaar te maken. Het management blijft verantwoordelijk voor de keuzes; finance verbetert de redeneringen en discussies die eraan voorafgaan.
Voor CFO’s roept dit een belangrijke vraag op: is Finance primair georganiseerd rond het produceren van informatieproducten, of rond de beslissingen waarbij die informatie waarde moet toevoegen?
“Ga na hoe de besluitvorming in de organisatie is ingericht”, raadt Kortekaas CFO’s aan. “Begin niet alleen bij het rapport, maar bij de beslissing die het management moet nemen. Bepaal vervolgens welke informatie, aannames, alternatieven en trade-offs daarvoor relevant zijn.”
De waarde van finance hangt daardoor niet langer alleen af van de kwaliteit en snelheid van rapportages. Kortekaas: “Betrouwbare, tijdige en consistente informatie blijft het fundament van effectieve besluitondersteuning. Tegelijkertijd kan technologie steeds meer ondersteunen bij de productie en analyse van die informatie. Daardoor wordt een vervolgvraag belangrijker: waar voegt de menselijke capaciteit van FP&A vervolgens de meeste waarde toe?”
Lees ook op CFO.nl: EY: Nederland minder aantrekkelijk als vestigingsplaats voor bedrijven
5. Urgentie door AI
De opkomst van AI maakt deze vraag volgens Kortekaas juist urgenter. AI kan terugkerende analyses helpen automatiseren, patronen signaleren, forecasts actualiseren en scenario’s sneller doorrekenen. Daarmee neemt de analytical capacity van Finance toe. Maar juist wanneer inzichten sneller en goedkoper beschikbaar komen, wordt belangrijker hoe die inzichten worden vertaald naar managerial judgement en actie.
Maar dat gemak brengt risico’s mee. Het eerste is schijnzekerheid. Kortekaas: “Forecasts kunnen door geavanceerde modellen heel precies ogen, terwijl de uitkomst nog steeds sterk afhankelijk is van enkele onzekere aannames. Veranderen die aannames, dan kan ook het verwachte toekomstbeeld ingrijpend veranderen.”
Een tweede risico is besluituitstel. Kortekaas: “Het is makkelijk om nog een extra scenario te maken, of nog een aanname toe te voegen.” En: “Wanneer extra analyses steeds gemakkelijker kunnen worden toegevoegd, ontstaat het risico dat analytical capacity tot uitstel leidt in plaats van tot scherpere besluitvorming. Meer analyse betekent dan niet automatisch meer duidelijkheid.”
De CFO staat daarmee voor een keuze. Kortekaas: “Als AI capaciteit vrijspeelt binnen Finance, is de interessante vervolgvraag wat je met die capaciteit doet. Gebruik je haar alleen voor meer efficiency, of zet je een deel ervan in rond de beslissingen die voor de onderneming werkelijk belangrijk zijn?” Volgens Kortekaas ligt in die tweede mogelijkheid de grootste kans om waarde toe te voegen. “AI kan scenario’s doorrekenen, maar bepaalt niet zelfstandig welk risico de organisatie wil accepteren, welke trade-off bij de strategie past, hoe korte en lange termijn worden gewogen en wie uiteindelijk accountable is voor de keuze.”
Kijk ook op CFO: Coffee with the CFO (EY) – Chris Figee (KPN) over leiderschap: “Blijf dicht op de business.”
6. Het Steering Canvas: van inzicht naar actie
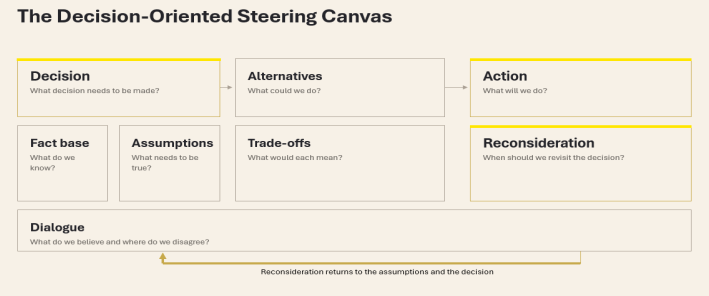
Als praktische vertaling van het onderzoek werkte Kortekaas het Steering Canvas uit. Het is geen nieuw Finance-proces, maar een hulpmiddel om bij een materiële beslissing de onderliggende redenering expliciet te maken. Met het Steering Canvas kunnen CFO’s en financiële professionals hun besluitvormingsproces toetsen aan enkele eenvoudige vragen: Wat moeten we precies beslissen? Wat weten we en wat veronderstellen we? Welke aannames zijn bepalend? Welke handelingsalternatieven hebben we? Welke trade-offs horen daarbij? Waar verschillen de perspectieven? Wat besluiten we? En wanneer moeten we de beslissing opnieuw beoordelen?
Een bijzonder belangrijke vraag komt als laatste: Wanneer moeten we deze beslissing opnieuw beoordelen? “Vaak zie je dat een besluit wordt genomen en dat er daarna niet meer over wordt nagedacht”, zegt Kortekaas. “Na een besluit wordt vaak vooral de uitvoering gevolgd, terwijl minder expliciet wordt beoordeeld of de aannames waarop het besluit rust nog steeds houdbaar zijn. Een zorgvuldig onderbouwde beslissing leidt niet automatisch tot een goede uitkomst; de wereld kan zich anders ontwikkelen dan verwacht. Andersom kan een zwak onderbouwde beslissing door geluk goed uitpakken. Daarom moet je niet alleen naar de uitkomst kijken, maar ook naar de kwaliteit van de redenering waarop de keuze destijds was gebaseerd.”
Het Steering Canvas kan als eenvoudige controle aan bestaande processen worden toegevoegd. “Misschien kan een organisatie al die vragen beantwoorden. Dan is dit helemaal geen thema”, zegt Kortekaas. Blijkt Finance vooral rond rapportages en informatieproducten te zijn ingericht, terwijl de organisatie deze manier van besluitondersteuning structureel wil toepassen, dan ontstaat een bredere vraag over de inrichting van FP&A.
“Voor mij is dat de logische vervolgvraag van het onderzoek”, zegt Kortekaas. “Als we verwachten dat FP&A niet alleen informatie produceert, maar ook helpt om aannames te challengen, alternatieven zichtbaar te maken en managementbeslissingen te ondersteunen, hoe zorgen we er dan voor dat FP&A ook zo is ingericht dat het die rol structureel kan vervullen? Dáár raakt dit onderzoek voor mij aan het FP&A operating model.”
Technologische vooruitgang vervangt de menselijke verantwoordelijkheid voor strategische keuzes niet. Meer informatie kan onzekerheid beter zichtbaar maken, maar bepaalt niet welke risico’s een organisatie wil accepteren of welke trade-off bij haar strategie past. De Finance-functie van de toekomst onderscheidt zich daarom niet alleen door de kwaliteit van haar informatie, maar door haar vermogen die informatie relevant te maken voor beslissingen over een onzekere toekomst. FP&A neemt het oordeel van management daarbij niet over; het helpt de redenering erachter sterker te maken.
Meer weten?
Benieuwd naar de volledige whitepaper of wil je weten hoe EY kan helpen om deze inzichten in de praktijk te brengen?
Neem gerust contact op met Hessel Kortekaas of Derk-Jan van der Wal.
Hessel Kortekaas | hessel.kortekaas@nl.ey.com | +31 6 21 25 21 31
Derk-Jan van der Wal | derk-jan.van.der.wal@nl.ey.com | +31 6 21 25 23 16



Populair


Meer van EY

Markt Update


Whitepapers


Vragen over adverteren?
Kan ik je van dienst zijn met advies? Bel of mail gerust. Ik neem graag de tijd voor je.
Wendy Batist
Accountmanager